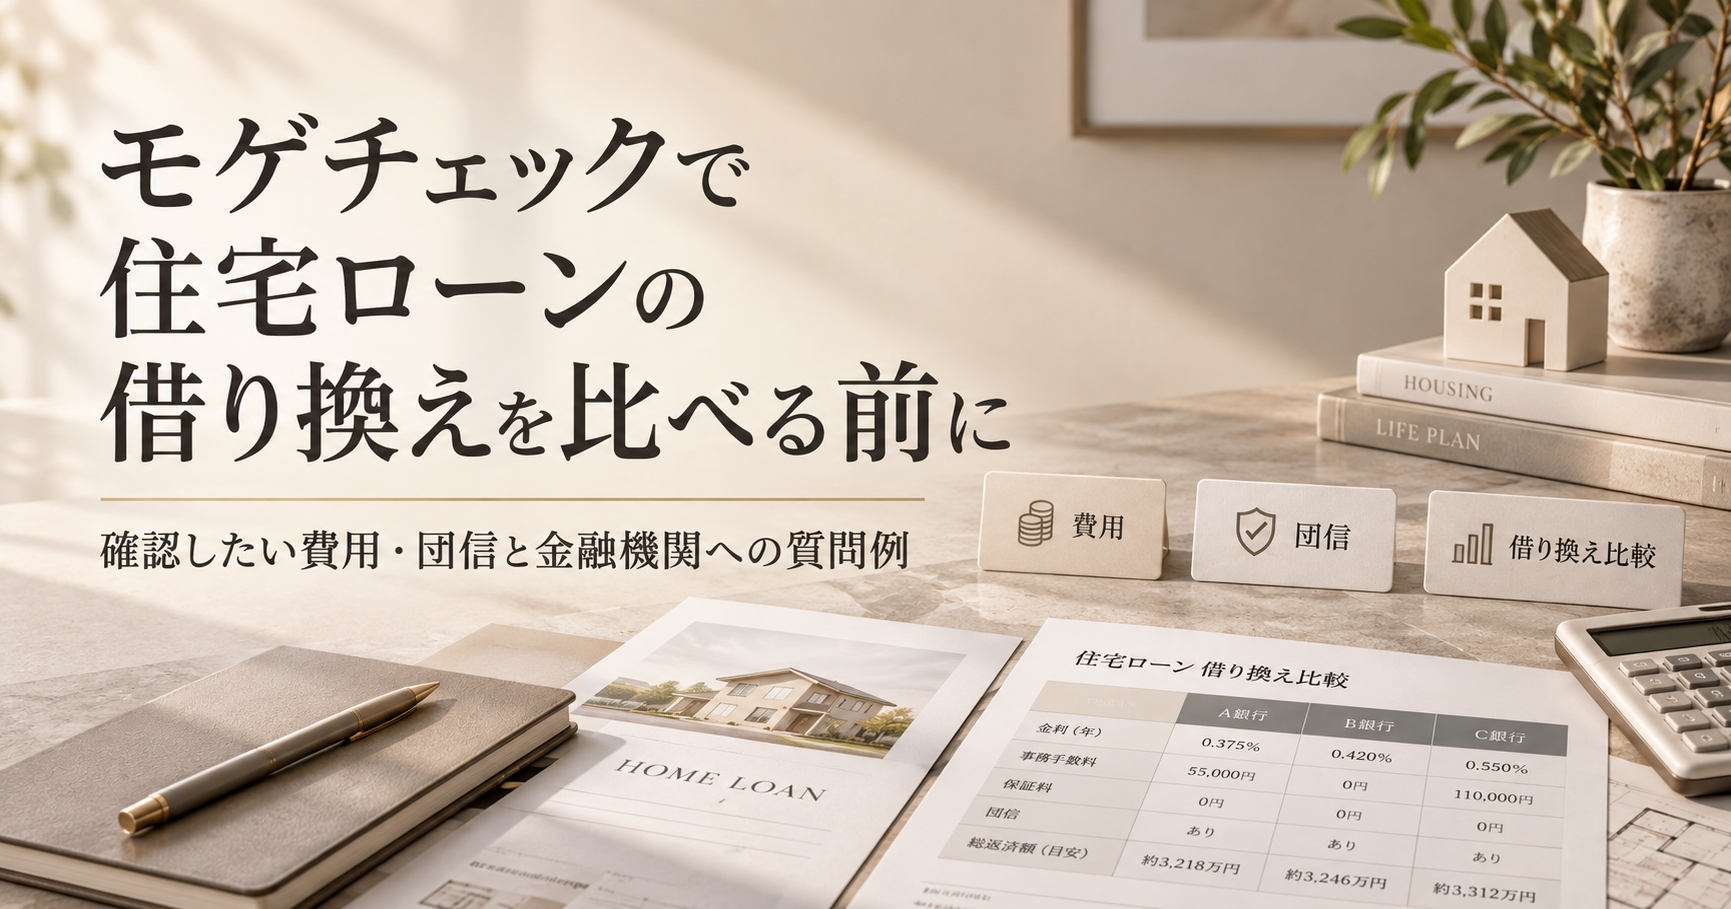
「金利の低い住宅ローンに借り換えれば、本当に返済が楽になるのか」「モゲチェックのような比較サービスで提案を受けてよいのか」と迷っていませんか。
結論から言うと、住宅ローンの借り換えは、金利の差ではなく、諸費用を含めた「これから払う総額」と、団信・住宅ローン控除・返済期間などの条件をそろえて比べて判断します。表示された金利が低くても、費用や条件の違いで差が小さくなることがあります。比べた結果、今のローンを続ける、または今の金融機関に金利の見直しを相談するという判断もあります。
この記事では、次のことを解説します。
- 借り換えで得になるかを判断するときに、比べる項目
- 金利差や広告の表示だけでは分からないこと
- 登記や書類など、不動産の手続きの面で先に確認しておきたいこと
- 借り換え先・今の金融機関・司法書士・税務署にそのまま使える質問例と、回答の見方
なお、この記事はすでに住宅ローンを返済している方向けです。これから家を買って住宅ローンを組む方は、住宅ローンの予算はいくらが適正?「借りられる額」と「無理なく返せる額」の違いから読んでください。
住宅ローンの借り換えは得になる?判断は「総額」と「条件」をそろえて行う
借り換えで得になるかどうかは、今のローンを続けた場合と、借り換えた場合の「これから払う総額」を比べて判断します。借り換えには事務手数料や登記費用などがかかり、団信や住宅ローン控除の条件も変わることがあるためです。次の項目を、今のローンと借り換え先の候補でそろえて比べます。
| 比べる項目 | 今のローンで確認すること | 借り換え先で確認すること |
|---|---|---|
| 金利と返済額 | 今の金利・金利タイプ・毎月の返済額 | 審査後に適用される金利と、毎月・総額の返済額 |
| 残りの返済期間 | 返済予定表に書かれた残りの期間 | 今の残りの期間と同じ期間で比べているか |
| 借り換えの諸費用 | 一括返済の手数料、前払いした保証料が戻るか | 事務手数料・保証料・登記費用・印紙代など |
| 団信 | 今の保障の範囲 | 保障の範囲、加入の条件、金利の上乗せがあるか |
| 住宅ローン控除 | 今、控除を受けているか | 借り換え後も対象になるか、対象になる残高がどうなるか |
団信(団体信用生命保険)とは、住宅ローンを借りている人が亡くなったり、所定の状態になったりしたときに、保険金でローンの残りが返済される保険です。
比べるときは、返済期間をそろえることが大切です。返済期間を延ばすと毎月の返済額は下がりやすくなりますが、利息を払う期間が長くなるため、総返済額は増えることがあります。「毎月の返済額が下がったか」ではなく、「これから払う総額が下がったか」で見てください。
一般的には、ローンの残高が多く、残りの期間が長いほど、金利の差が総額に表れやすくなります。反対に、残高が少ない場合や残りの期間が短い場合は、諸費用を払うと差がほとんど残らないこともあります。どちらになるかは個別の条件で変わるため、実際の数字で計算して確かめます。
金利差だけでは借り換えを判断できない理由
広告や比較サービスの提案で分かるのは、借り換えを考える入口の情報です。実際に適用される金利、諸費用を含めた総額、団信や住宅ローン控除の扱いは、審査や個別の確認を経ないと確定しません。そのため、金利差だけで判断すると、見込みと結果がずれることがあります。
借り換えについては「金利差が一定以上あれば検討の目安」といった説明を見かけることがあります。入口の目安としては参考になりますが、実際に得になるかは、残高・残りの期間・諸費用によって変わります。次の5つは、金利の数字だけでは見えない部分です。
実際に適用される金利は、審査のあとに決まる
広告や提案で示される金利は、審査の結果によって変わることがあります。借りたときから収入や勤務先、家の評価が変わっていると、審査の結果も変わります。比べるのは、審査のあとに示される金利です。
諸費用は、借り換え先に払う費用だけではない
借り換えでは、借り換え先に払う費用のほかに、今のローンを一括で返すときの費用もかかります。
- 借り換え先の事務手数料・保証料
- 抵当権の抹消と設定の登記費用(登録免許税と司法書士の報酬)
- 新しいローンの契約書の印紙代
- 今のローンを一括で返済するときの手数料
一方で、今のローンの保証料を一括で前払いしている場合は、一括返済によって一部が戻ることもあります。戻るかどうか、いくら戻るかは契約によって異なります。提案や見積で示された返済額に、これらの費用や戻ってくるお金が含まれているかを確認してください。
団信は加入し直しになり、保障の内容も変わる
借り換えると、新しい金融機関の団信に加入し直すのが一般的です。加入するときは健康状態の告知が必要で、内容によっては加入できず、借り換えができないことがあります。また、病気への保障が付いているかなど、保障の範囲は金融機関や商品によって違います。今の団信と比べて、借り換えでなくなる保障がないかを確認します。
住宅ローン控除の対象になる残高が変わることがある
住宅ローン控除(住宅借入金等特別控除)を受けている場合は、借り換え後の扱いを確認します。国税庁の案内では、借り換えによる新しいローンは原則として控除の対象になりません。ただし、新しいローンが当初のローンを返すためのものであることが明らかで、返済期間が10年以上であるなど控除の要件に当てはまる場合は、引き続き控除を受けられるとされています。
借り換えのときに、借り換え直前の残高より多く借りた場合は、控除の対象になる残高が調整されます。また、控除を受けられる年数は、借り換えによって延びることはないとされています(出典:国税庁「No.1233 住宅ローン等の借換えをしたとき」。令和8年4月1日現在の法令等にもとづく案内)。自分の場合に控除がどうなるかは、借り換えの前に税務署や税理士に確認してください。
金利タイプや返済期間を変えると、比べる前提が変わる
固定金利から変動金利へ、または変動金利から固定金利へ変えると、金利の数字だけでなく、将来の返済額が変わるかどうかという性質も変わります。返済期間を延ばす場合も同じです。
金利タイプや返済期間を変える借り換えは、「同じ条件で安くなるか」ではなく、「条件を変えてでも借り換える理由があるか」という別の判断になります。教育費など今後の家計の見通しとあわせて、家族で話し合ってから決めてください。
借り換えが合いやすい人と、慎重に比べたい人
借り換えが合うかどうかは、金利だけでなく、残高・残りの期間・団信・住宅ローン控除・手続きの準備の状況で変わります。次の整理は、借り換えの可否を決めるものではなく、どこを重点的に比べればよいかを見つけるためのものです。
| 状況 | 比べるときに見るところ |
|---|---|
| 残高と残りの期間がまだ十分にあり、金利に差がある | 諸費用を差し引いても総額が下がるか。借り換えが合いやすい可能性がある |
| 残高が少ない、または残りの期間が短い | 諸費用で差が小さくなりやすいため、総額の差が残るかを慎重に計算する |
| 住宅ローン控除を受けている | 借り換え後も対象になるか、対象になる残高が減らないか |
| 健康状態の告知に不安がある | 新しい団信に加入できるか、今の保障と同じ範囲を確保できるか |
| 金利タイプや返済期間も一緒に変えたい | 同じ条件での比較と、条件を変えた場合の比較を分けて考える |
| 登記上の住所・名義や建物の状態が、今と違う | 手続きに追加の登記や時間が必要になるか |
借り換えの前に、登記と書類を確認しておく
借り換えでは、今の金融機関の抵当権を抹消し、新しい金融機関の抵当権を設定する登記が必要になります。そのため、登記の内容と今の状態がそろっているかを先に確認しておくと、比較と手続きを進めやすくなります。
抵当権とは、ローンが返済されなかったときに、金融機関が家を処分して返済にあてられる権利のことです。抹消と設定の登記は、一般的に借り換えの実行日にあわせて司法書士が手続きします。
不動産の取引の実務では、書類に書かれた内容と実際の状態がずれていると、その確認や修正に時間がかかることがあります。借り換えでも、次の3点は早めに見ておきたいところです。
登記上の住所・氏名が、今と同じか
家を買ったときの住所のまま登記されている、結婚などで氏名が変わったといった場合は、登記上の住所・氏名が今と一致していないことがあります。この場合、借り換えの登記の前提として、住所や氏名の変更登記もあわせて行うよう求められるのが一般的です。
なお、2026年4月1日から、不動産の所有者は、住所や氏名が変わった日から2年以内に変更登記を申請することが義務になりました。2026年4月1日より前に変わっていて登記をしていない場合も対象で、2028年3月31日までに変更登記が必要とされています(出典:法務局「登記されている住所・氏名に変更があった方へ」)。借り換えを考えるときに、あわせて確認しておくとよいでしょう。
増築やリフォームで、建物が登記と違っていないか
増築などで床面積が変わったのに建物の登記を変えていない場合、金融機関から登記の内容をそろえるよう求められることがあります。対応が必要かどうか、どの手続きが必要かは、金融機関や司法書士、土地家屋調査士に確認してください。
名義・持分と、借入の組み合わせを変えないか
夫婦で持分を分けている、連帯債務やペアローンで借りているといった場合は、借り換え後も同じ組み合わせにできるかを確認します。借り換えを機に名義や返済の分担を変えたいときは、審査や手続きが変わるほか、税金の扱いが問題になることもあります。金融機関と、税務署または税理士に事前に確認してください。
借り換えを考え始めた段階で、次の書類を手元にそろえておくと、比較と相談を進めやすくなります。
- 今の住宅ローンの返済予定表(残高・金利・残りの期間が分かるもの)
- 今の住宅ローンの契約書(金銭消費貸借契約書)と保証委託契約書(一括返済の手数料や保証料の扱いが分かるもの)
- 土地と建物の登記事項証明書(名義・持分・住所・抵当権の内容が分かるもの)
- 源泉徴収票や確定申告書など、今の収入が分かる書類
- 住宅ローン控除を受けている場合は、金融機関から届く年末残高等証明書と、控除の手続きに使っている書類
住宅ローンの借り換えを判断する手順
借り換えは、今のローンの状態を確認することから始めます。比較サービスで提案を受けるのは、手順の途中です。
- 今のローンを確認する:返済予定表で残高・金利・残りの期間を、契約書で一括返済の手数料と保証料の扱いを確認する
- 今の金融機関に相談する:借り換えを検討していることを伝え、金利の見直しに応じてもらえるかを聞く
- 複数の金融機関の提案を受ける:比較サービスや金融機関の窓口で、借り換えの条件と諸費用の見積を受け取る
- 総額と条件をそろえて比べる:下の比較メモを使い、残りの期間をそろえて、諸費用を含む総額・団信・住宅ローン控除の扱いを比べる
- 申し込みと審査:借り換え先を決めて申し込み、審査のあとに示される金利と最終的な費用を確認してから契約する
比較メモ|候補ごとに同じ項目を書き出す
候補が複数あるときは、今のローンと各候補について、次の項目を同じ形で書き出します。空欄が残った項目が、次に確認することです。
| 項目 | 書き出すこと |
|---|---|
| 金利と金利タイプ | 審査のあとに示された金利。固定期間がある場合はその期間 |
| 返済期間 | 今の残りの期間と同じか |
| 毎月の返済額と総返済額 | 同じ返済期間で計算した額 |
| 諸費用の合計 | 事務手数料・保証料・登記費用・印紙代・一括返済の手数料 |
| 戻ってくるお金 | 今の保証料の戻り(ある場合) |
| 団信 | 保障の範囲、告知の結果、金利の上乗せ |
| 住宅ローン控除 | 借り換え後も対象か、対象になる残高 |
| 手続きの期間 | 申し込みから実行までの見込み |
判断の順番としては、まず「借り換え後の総返済額+諸費用-戻ってくるお金」が「今のローンを続けた場合の総返済額」を下回るかを確認します。住宅ローン控除の額が変わる場合は、その差も含めて考えます。そのうえで、団信の保障や金利タイプの違いを含めて、家族が納得できる条件かどうかを考えます。
比較サービスを使う場合|モゲチェックの借り換えサービスの対象
手順3で、複数の金融機関の提案をまとめて受けたい場合は、比較サービスを使う方法があります。モゲチェックの借り換えサービスは、住宅ローンを返済中の人が、登録した情報と金融機関の審査基準をもとに、返済額を減らせる可能性のある金融機関の提案を受けられる無料のオンラインサービスです。住宅ローンの専門家に質問や相談もできます。
向いているのは、すでに住宅ローンを返済していて、自分のローンが借り換えで有利になるのかを、複数の金融機関で比べて知りたい人です。これから家を買って新しく住宅ローンを組む人は、借り換えサービスの対象ではありません。

提案は審査の結果ではありません。実際に借り換えられるか、どの金利が適用されるかは、申し込んだ金融機関の審査で決まります。提案を受けたら、上の比較メモに書き出し、次の質問例で条件を確かめてから判断してください。サービスの内容や利用条件は変わることがあるため、最新の情報は公式サイトでご確認ください。
担当者にそのまま聞ける質問例と、回答の見方
借り換えの判断に必要な情報は、聞く相手によって違います。次の質問をそのまま使い、回答をメモに残して、候補ごとに同じ項目で比べてください。
借り換え先の金融機関に聞くこと(申し込みの前〜審査の結果が出たとき)
- 「審査の結果、実際に適用される金利はいつ分かりますか?表示されている金利と変わることはありますか?」
- 「借り換えにかかる諸費用の内訳と、おおよその合計を見積で出していただけますか?」
- 「今の残りの期間と同じ返済期間で、総返済額を計算していただけますか?」
- 「団信の保障の範囲と、加入するときの告知の内容を教えてください。」
- 「申し込みから実行までに、どのくらいの期間がかかりますか?必要な書類は何ですか?」
今の金融機関に聞くこと(比較を始める前)
- 「一括で返済する場合の手数料はいくらですか?手続きには、どのくらい前の連絡が必要ですか?」
- 「保証料を前払いしている場合、一括返済で戻る金額はありますか?」
- 「借り換えを検討していますが、こちらで金利を見直していただくことはできますか?」
金利の見直しに応じるかどうかは、金融機関によって異なります。応じてもらえた場合も、見直し後の金利と条件を、借り換え先と同じ比較メモで比べてください。
司法書士に聞くこと(借り換え先が決まり、手続きを進めるとき)
- 「抵当権の抹消と設定の登記費用について、登録免許税と報酬の内訳を教えてください。」
- 「登記上の住所や氏名が今と違う場合、あわせて必要になる手続きと費用はありますか?」
登記を担当する司法書士は、借り換え先の金融機関から指定されることがあります。誰が担当するかは、申し込みのときに金融機関に確認してください。
住宅ローン控除について確認すること(申し込みの前)
- 「借り換え後のローンも、住宅ローン控除の対象になりますか?対象になる場合、控除の対象になる残高はどう計算されますか?」
この質問の確認先は、税務署や税理士です。返済予定表と、借り換え後の借入額の見込みを手元に用意して相談すると、話が進めやすくなります。
回答を受け取ったら、どこを見て判断するか
| 回答の内容 | 判断の見方 | はっきりしないとき |
|---|---|---|
| 適用される金利 | 審査のあとの金利で比べているか | 審査の結果が出るまでは「見込み」と分かるようにメモし、確定後に計算し直す |
| 諸費用 | 見積に、借り換え先の費用と一括返済の費用がすべて入っているか | 項目ごとに「含む・含まない」を確認し、含まれない費用は別に確認する |
| 総返済額 | 今の残りの期間とそろえた額か | 同じ期間で計算し直してもらう |
| 団信 | 今の保障と比べて、なくなる保障がないか | 保障の内容が書かれた資料で、範囲と条件を確認する |
| 住宅ローン控除 | 借り換え後も対象か、対象になる残高がどうなるか | 税務署・税理士に確認する。分からないうちは、控除が変わる場合も想定して比べておく |
| 今の金融機関の見直し | 見直し後の金利と条件 | 借り換え先と同じ比較メモに書き出して比べる |
よくある質問
Q. 借り換えは、どんなときに検討すればいいですか?
A. 今のローンより金利が下がり、諸費用を払っても総返済額が減る見込みがあるときです。得になるかどうかは、金利の差だけでなく、ローンの残高と残りの期間によって変わります。返済予定表を手元に用意し、残りの期間をそろえて総額で比べてください。
Q. 借り換えると、住宅ローン控除は受けられなくなりますか?
A. 要件に当てはまれば、借り換え後も控除を受けられる場合があります。ただし、控除の対象になる残高が調整されることがあり、控除を受けられる年数は延びないとされています。自分の場合の扱いは、借り換えの前に税務署や税理士に確認してください。
Q. これから家を買う人も、モゲチェックの借り換えサービスを使えますか?
A. 借り換えサービスは、すでに住宅ローンを返済している人向けです。これから住宅ローンを組む場合は、まず無理なく返せる借入額を決めることから始めます。予算の考え方は、住宅ローンの予算の決め方の記事で解説しています。
Q. 提案を受けたら、借り換えなければいけませんか?
A. 提案を受けることと、借り換えを申し込むことは別の段階です。提案の内容を、今のローンと総額や条件で比べたうえで、申し込むかどうかを自分で判断します。比べた結果、今のローンを続ける、または今の金融機関で金利を見直すという判断もあります。
まとめ|金利差ではなく、総額と条件をそろえて判断する
住宅ローンの借り換えは、金利の差だけで決めず、諸費用・団信・住宅ローン控除・返済期間を含めた総額と条件で判断します。比較サービスの提案は、複数の候補を集めるための入口として使えます。
まずは返済予定表と契約書で、今のローンの残高・金利・残りの期間・一括返済の手数料を確認し、登記事項証明書で登記上の住所や名義が今と合っているかを見てください。そのうえで今の金融機関に見直しを相談し、借り換え先の提案と同じ比較メモに書き出すと、家族で判断しやすくなります。
あわせて読みたい
- 住宅ローンの予算はいくらが適正?「借りられる額」と「無理なく返せる額」の違い(これから住宅ローンを組む方向け)